A Bloomberg arra figyelmeztet, hogy ha még mindig van pénzed a bankban, a kereskedelmi ingatlanhitelek nemfizetése több száz amerikai bankot „buktathat meg”.
Az adófizetők vállára hagyva a billiós veszteségeket.
James Crombie főszerkesztő jegyzete végigvezet minket a kereskedelmi ingatlanpiac forrongó poklán.
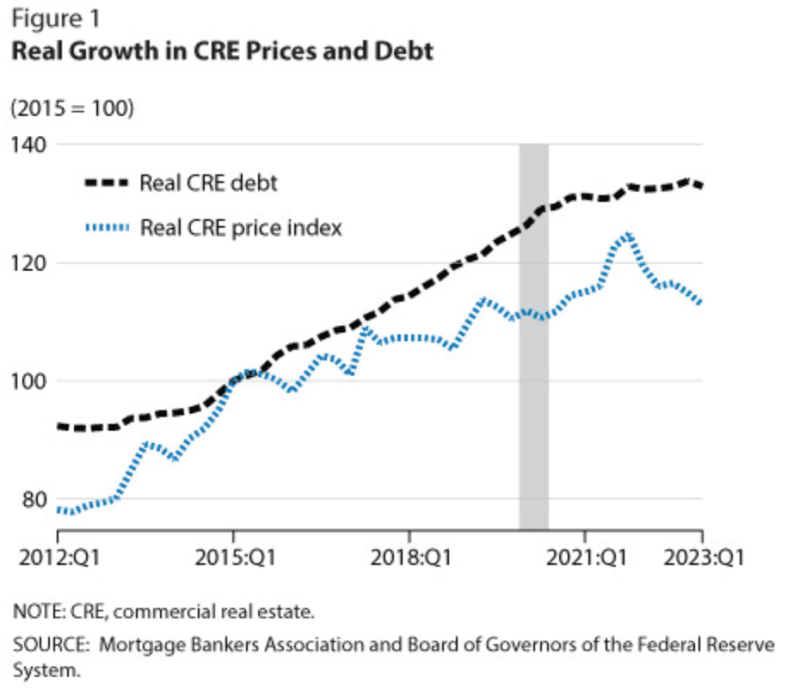
A hangulat megteremtése érdekében egy új tanulmány azt jósolja, hogy Pittsburgh belvárosának irodaterületének közel fele 4 éven belül üresen állhat. Az olyan nagyvárosokban, mint San Francisco, már most zombiapokalipszis hangulat uralkodik, elhagyatott irodaépületekkel, amelyek a napon süllyednek.
Szóval mi történt?
A Fed jojózó kamatai először alacsony kamatokkal és olcsó pénzzel árasztották el az ingatlanpiacot. Amelyeket aztán túlépítettek.
Aztán jöttek a lezárások, amelyek milliókat kényszerítettek arra, hogy új munkarendeket alakítsanak ki. Az emberek szívesen lemondtak a hosszú ingázásról (nem is beszélve az ingyen pénzről). Minden erőfeszítés ellenére a belvárosi vállalkozások nem tudták visszaszerezni az összes dolgozójukat.
Manapság mindenki a munkavégzés hibrid modelljeiről beszél, némelyik személyes, némelyik távoli munkavégzésről. De a megfigyelések alapján ítélve a távoli munkavégzés nyerő. Mindenesetre akár az irodaterület alapterületének 30 százalékos csökkentése a bérleti szerződések megújítása után is felboríthatja az egész szektort.
A belváros vendéglátóipari és kiskereskedelmi szektora érzi a nyomást, egyre több bezárás történik. A nyomást tovább növeli az abszurd infláció és a személyes biztonság szempontjából egyre kockázatosabb utcák. Mindezt összevetve egyre kevesebb okunk van arra, hogy az irodába kínlódjunk.
Amikor a Fed pánikszerűen megemelte a kamatlábakat a 2021-es infláció idején, az több billió kereskedelmi ingatlant sodort víz alá, még minden más tényező nélkül is. Ehhez adjuk hozzá a bűnözést, az inflációt és a távmunkát, és máris egy veszélyes keveréket kapunk, amely a városok, ahogyan ma ismerjük őket, felborulhatnak.
Ez utánozhatja és továbbfejlesztheti a tavalyi bankválságot, amikor a zuhanó kötvényárak pánikba ejtették a betéteseket. Ez a válság csak akkor szűnt meg, amikor Janet Yellen pénzügyminiszter és Jerome Powell, a Fed elnöke gyakorlatilag minden amerikai bankot kimentett fiktív eszközértékekre írt kedvezményes kölcsönökkel, korlátlan adófizetői garanciákkal a komikus módon alulfinanszírozott FDIC-n keresztül.
Egyébként az FDIC lényegében több mint 20 billió dollár értékű betétet garantál valamivel több mint 100 milliárd dolláron. Tehát fél fillérjük van a dolláron.
Ezen állami mentőcsomagok nélkül a Stanford és a Columbia kutatóinak tavalyi tanulmánya becslése szerint 1,619 amerikai bank – ezek körülbelül egyharmada – kerülhet csődveszélybe.
A probléma az, hogy valójában semmit sem javítottak. Sőt, egyre rosszabb a helyzet. Azért, mert ahogy telnek a hónapok, egyre több és több adósság válik esedékessé.
És ez elvezet minket Crombie-hoz, aki megjegyzi, hogy a következő 929 és fél hónapban 9 milliárd dollárnyi kereskedelmi ingatlanadósság jár le.
Ez 28%-os növekedést jelent a tavalyi évhez képest, és napról napra növekszik, mivel a bankok úgy tesznek, mintha a hitelek még mindig egészségesek lennének, gyakorlatilag hozzáadva az elmulasztott törlesztőrészleteket.
Kezdünk hibákat látni a mátrixban; a New York Community Bank épp most élte át a halálközeli élményt a kereskedelmi ingatlanhitel-portfóliója miatt, közel 80%-ot esett, mielőtt keselyűbefektetők kimentették volna, miközben a megabankok megakasztóan lebegnek a levegőben.
Több is fog jönni. Potenciálisan sokkal több: a Nemzeti Gazdaságkutató Iroda nemrégiben készült tanulmánya becslése szerint akár 385 amerikai bank is csődbe mehet csak a kereskedelmi ingatlanhitelek miatt.
Ezek túlnyomórészt kis regionális bankok lennének, amelyek jellemzően eszközeik egyharmadát kereskedelmi ingatlanhitelekben tartják.
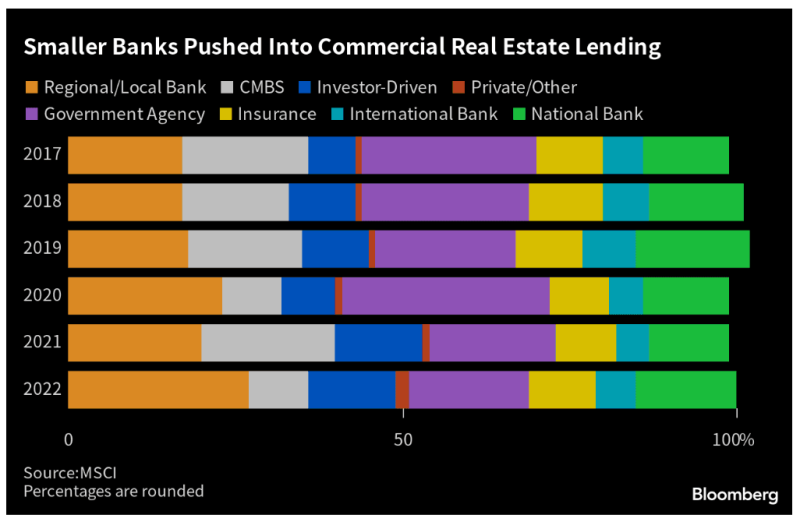
Annyira azért tartanak, mert ők ismerik a legjobban a helyi piacokat, de a Fed megmérgezte ezt a kelyhet azzal, hogy könnyen befolyt pénzt az ingatlanfejlesztőkhöz.
Egyelőre csak a legbetegebb bankok esését látjuk. Ez drámaian felgyorsulhat, ahogy lejár az 1 billió dollárnál is több hitel.
A kereskedelmi ingatlanok fizetésképtelenségi rátája már 6 és fél százalékra ugrott – ez 30%-os növekedés néhány hónap alatt. Az irodai hitelek fizetésképtelenségi rátája éppen most érte el a 11%-ot.
Amikor eloszlik a füst, elveszíthetünk több tucat, akár több száz regionális bankot is. A megtakarítások és hitelek esetében a veszteségek 80%-át az adófizetők nyelték el.
Ez azt jelenti, hogy billiókat kelljen fizetned, miközben a megabankok tömik magukat a tetemekkel.
A kamatlábak csökkentése elállíthatná a vérzést. De mivel az infláció havonta emelkedik – jelenleg évesítve 5 és fél százalék –, ez nem fog megtörténni.
Ez a cikk a Substack oldalon közzétett írásból származik .
Csatlakozz a beszélgetés
Megjelent egy Creative Commons Nevezd meg! 4.0 Nemzetközi licenc
Újranyomtatáshoz kérjük, állítsa vissza a kanonikus linket az eredetire. Brownstone Institute Cikk és szerző.