A dolgok kezdenek jobbra-balra kattanni – a Snap Inc. (SNAP) tegnapi 43%-os zuhanása is ezek közé tartozik.
Másrészt, amikor egy vállalat piaci kapitalizációja nyolc hónap alatt 85%-ot esik, miután az előző másfél évben 815%-kal emelkedett, valószínű, hogy valami nincs rendben. Ebben az esetben a kezdési dátum a gyanúsítottak között az első.
Véletlenül úgy tűnik, hogy a SNAP piaci kapitalizációja mindössze 14.3 milliárd dollár volt 2020 márciusában, amikor a Fed megkezdte eddigi legőrültebb pénznyomtatási hullámát. Alig 18 hónappal később a SNAP piaci kapitalizációja 131 milliárd dollár volt, és ezt mindenféle racionális fundamentális ok nélkül értük el.
Ekkor az egy hónappal korábbi bevétele és a szabad cash flow 3.7 milliárd, illetve -6.0 millió dollár volt. Ez 35-szörös bevételi szorzót és a szabad cash flow végtelen értékelését jelentette (sárga vonal), amelyről a vállalat a 2016 végi tőzsdei bevezetés óta folyamatosan piros tintás változatot jelentett.
Mégis nehéz kijelenteni, hogy a vállalat tegnapi nyereségriasztása és lélegzetelállító zuhanása a józan észhez való visszatérést eredményezte volna. Valójában az egy hónappal korábbi szabad cash flow-juk márciusban mindössze 203 millió dollárt tett ki, ami azt jelenti, hogy a tavaly őszi csúcson a jelenlegi szabad cash flow 645-szörösének számított , és – a tegnapi összeomlás ellenére – még mindig 111-szerese.
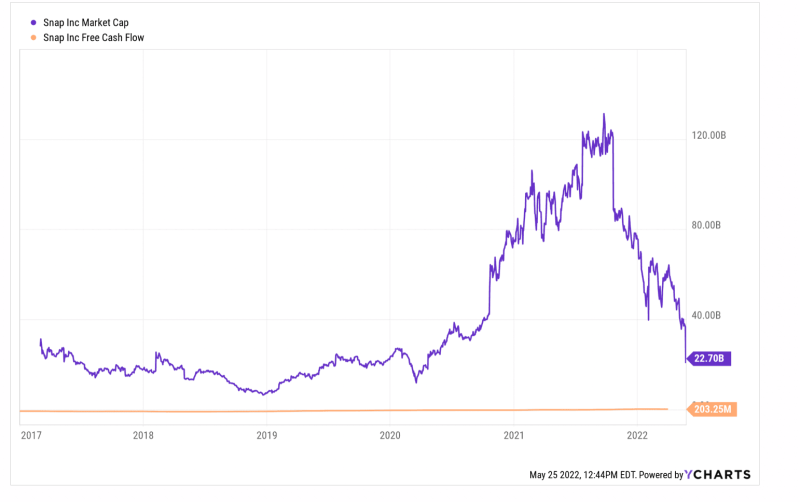
Más szóval, a Fed 2020 márciusa utáni pénznyomtatási őrülete, amelyet a kijárási korlátozások finanszírozása érdekében szabadjára engedtek, megfojtotta a pénzügyi piacokon még meglévő racionalitás minden látszatát. Így most, az Eccles épületben izzó nyomdagép hiányában, amikor a kötetlen értékeléseket a hétköznapi valóság sújtja, egyre gyakoribbak az olyan vérfürdők, mint a tegnapi Snap Inc. összeomlása.
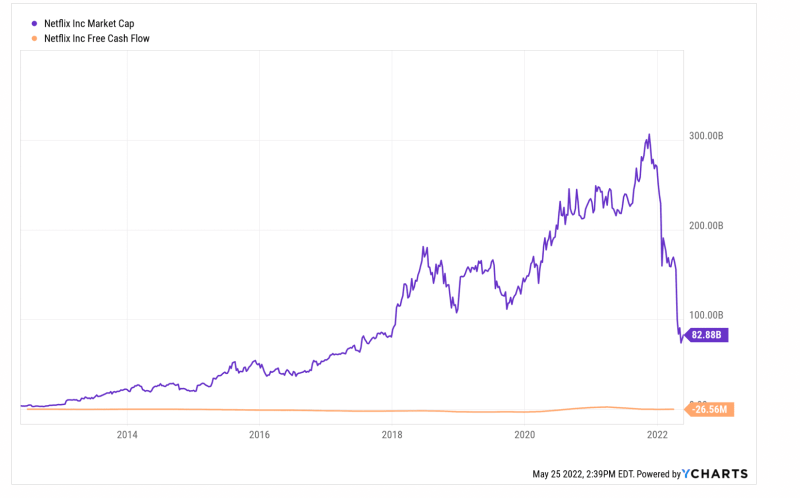
A Netflix legutóbbi zuhanása csupán egy újabb jó példa erre. Piaci kapitalizációja a tavaly november 16-i 305 milliárd dolláros csúcsról mára 82 milliárd dollárra csökkent, ami 73%-os zuhanást jelent.
A helyzet az, hogy a Netflix csúcs piaci kapitalizációja tiszta őrület volt. Akkoriban az LTM szabad cash flow-ja 151 millió dollár volt, ami 202- szeres szorzót jelent . Még ha figyelembe vesszük is a 2021 márciusi LTM időszakban elért legjobb, 2.46 milliárd dolláros szabad cash flow-ját, az implicit szorzó nevetséges, 124-szeres volt.
Jelenleg természetesen a szabad cash flow visszatért a vállalat történelmi vörös tintás mintázatához, és a márciusi LTM időszakban -26 millió dollárt tett ki.
Tehát még mindig nem világos, hogy a cég értékelését normalizálták-e vagy sem, de egy dolog biztos: A 223 milliárd $ A piaci kapitalizáció elmúlt hat hónapban bekövetkezett vesztesége nem vákuumban történt. Az ilyen mértékű és hirtelen veszteségek, amelyeket a pontszámok is megismételnek, hatással lesznek a spekulánsok és a buborékjátékosok viselkedésére a pénzügyi piacok teljes hosszában és szélességében, és nem jó értelemben.
Valójában ez a Fed pénzpumpáló őrületének alapvető bűne. Irracionális spekulációkat okozott a felemelkedés során, és most, hogy a Fedet megkésett inflációellenes kampányba kényszerítették, végtelen zuhanásokat és elmozdulásokat fog eredményezni a lejtmenet során.
Ráadásul ez a kilátás nem csak a pénzügyi piacokra vagy a forró, felkapott részvényekre korlátozódik. És nem csak arról van szó, hogy a könnyen jött-ment vagyon füstbe megy. A reálgazdaság is súlyos csapást fog szenvedni.
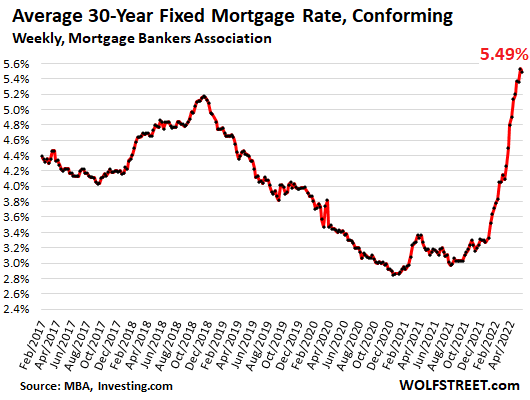
Például a jelzáloghitel-refinanszírozási piac volumeneinek közelmúltbeli robbanásszerű növekedése, majd összeomlása jó példa a Fed monetáris politikai irányváltásának fő utcai hatására, amely most 30 bázisponttal emelte a 270 éves jelzáloghitel-kamatot.
Amikor a válság utáni expanzió kezdett elhúzódni, a lakáshitel-refinanszírozás trendszintje átlagosan negyedévente 171 milliárd, illetve 121 milliárd dollár volt 2017-ben és 2018-ban. De ahogy az alábbi sorrend is mutatja, amikor a Fed 2019 szeptemberében, majd előre megfontolt szándékkal 2020 márciusában megnyitotta a pénzcsapokat, elszabadult a pokol.
A 2019 második negyedévi 140 milliárd dolláros szinthez képest a jelzáloghitel-refinanszírozási tevékenység az egekbe szökött, és 2021 második negyedévében érte el a csúcspontját 726 milliárd dollárral . Ez a normál kamatláb nagyjából ötszörösét jelentette , ami azt jelenti, hogy több millió jelzáloghitelt refinanszíroztak hirtelen fellendüléssel, és a legalacsonyabb kamatlábak mellett.
Lakáshitel-refinanszírozások negyedéves volumene:
- 2. negyedik negyedév:140 milliárd dollár;
- 3. harmadik negyedév: 2019 milliárd dollár;
- 4. negyedik negyedév: 2019 milliárd dollár;
- 1. harmadik negyedév: 2020 milliárd dollár;
- 2. harmadik negyedév: 2020 milliárd dollár;
- 3. negyedik negyedév: 2020 milliárd dollár;
- 4. negyedik negyedév: 2020 milliárd dollár;
- 1. harmadik negyedév: 2021 milliárd dollár;
- 2. negyedik negyedév: 726 milliárd dollár;
- 3. negyedik negyedév: 2021 milliárd dollár;
- 4. harmadik negyedév: 2021 milliárd dollár;
- 1. negyedik negyedév: $ 424B
A lefelé irányuló folyamat most zajlik. A refinanszírozási volumen 42%-kal csökkent 1 első negyedévében, és a Fed csak most kezdte meg kamatemelési kampányát. Valójában március közepén a Fed alapkamata még mindig lényegében nulla volt.
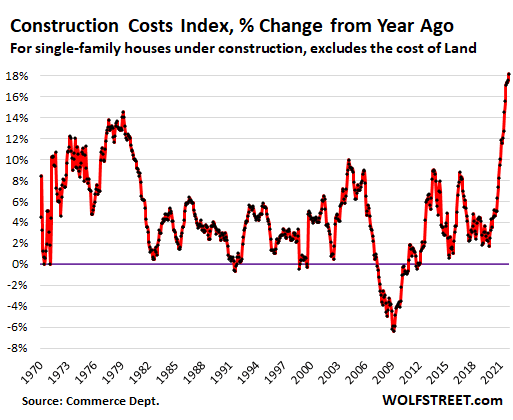
A jövőben a kamatemelések és a zuhanó jelzáloghitel-kibocsátások hatásai sokrétűek lesznek. Egyrészt az elmúlt két év hatalmas lakásár-emelkedései nem fognak hirtelen és könnyen átterjedni a piacokra klasszikus módon, mivel az új lakások kínálatát jelentősen korlátozzák az anyag- és munkaerőköltségek emelkedése.
Valóban, hatalmas kínálati oldali infláció tapasztalható szinte mindenben, ami egy házépítéshez kapcsolódik, a házépítési index 18%-kal emelkedett az egy évvel korábbi szinthez képest, és egyes termékek elérhetősége ártól függetlenül teljes mértékben korlátozott. Ez a tendencia nem fog egyhamar megfordulni, és az energiaáraktól és a kínai lezárásoktól függően akár rosszabbodhat is.
Eközben mindazoknak a leendő vásárlóknak, akiket kiszorítottak a tulajdoni piacról, bérelniük kell. A szűkülő piac nem csupán marginális. 2021 áprilisában például az új lakáseladások 25%-a 300,000 2022 dollár alatt volt, ami az első lakást vásárlókat és az alacsonyabb jövedelműeket tükrözi. 10-re azonban az új lakáseladásoknak csak 300,000%-a volt XNUMX XNUMX dollár alatt.
A lakáspiac gyorsan erősödő szűkülése viszont felfelé fogja nyomni a bérleti díjakat, amelyek a magánnyomkövető cégek adatai szerint már most is több mint 20%-kal emelkednek éves szinten.
Tekintettel arra, hogy a közvetlen és a közvetett bérleti díjak (azaz a tulajdonosok által kifizetett bérleti díjak) a fogyasztói árindex súlyának 32%-át teszik ki, nyilvánvaló, hogy a 8.3%-os fogyasztói árindex nem fog egyhamar csökkenni. Ez azt jelenti, hogy a Fednek nem lesz menekülési útvonala a kamatlábak folyamatos emelése elől.
Hasonlóképpen, a refinanszírozási piac közelgő összeomlása sem hagyja érintetlenül az állítólagosan „erős” fogyasztót. A fenti 2020–2021-es refinanszírozási adatokban foglalt hatalmas egyszeri jelzálog-szolgáltatási költségek csökkenése arányosan megnyitotta a PCE csapot.
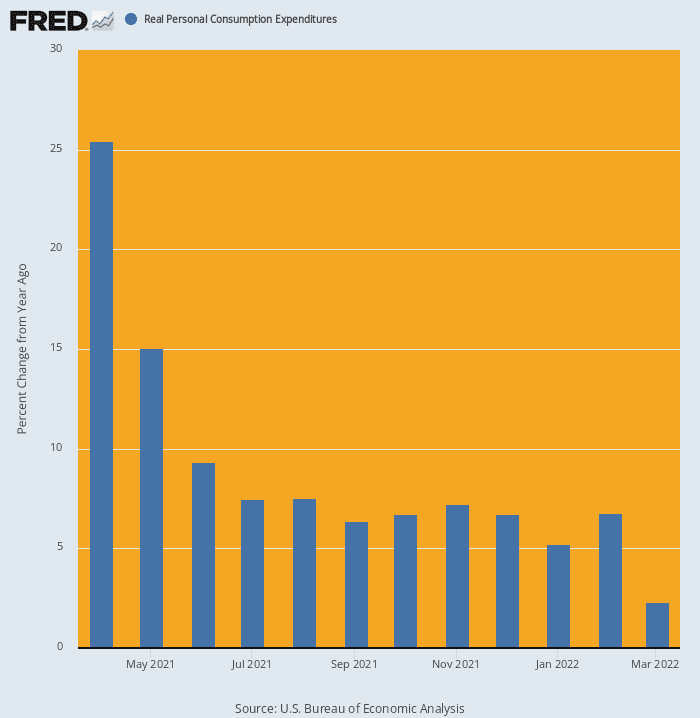
Valójában, amikor a refinanszírozási hatást kombinálták a tavaly tavaszi 1.9 billió dolláros Biden-ösztönző körrel, a háztartási kiadások alacsony Föld körüli pályára álltak. Áprilisban éves szinten 25.4% -kal emelkedtek, és az év végéig magas szinten maradtak.
2022 márciusára azonban a lendület már jelentősen alábbhagyott. A háztartások kiadásai valójában csak 2.3%-kal voltak magasabbak az előző évhez képest, és áprilisban és azt követően egyértelműen negatív szám felé tartanak.
A reál PCE éves változása, 2020. április – 2022. március
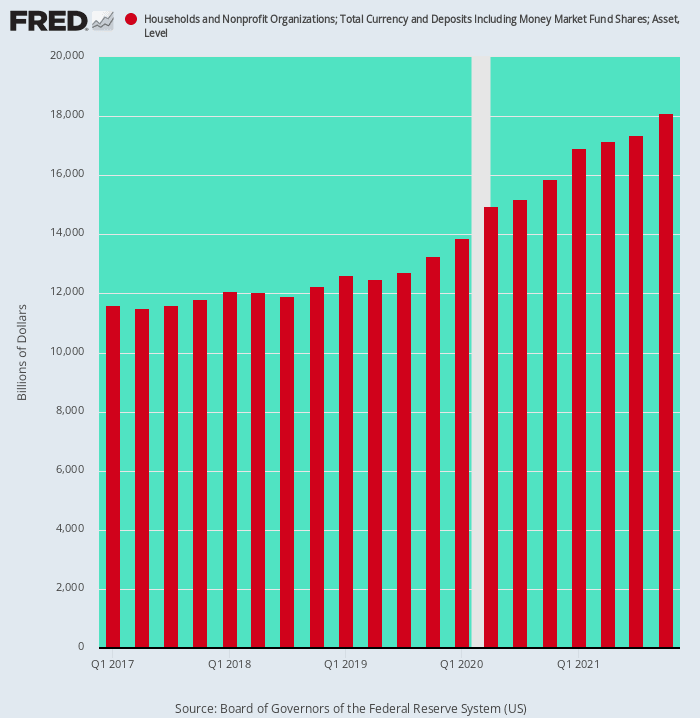
Végül azt is meg kell jegyezni, hogy a Vírusjárőrrel kapcsolatos intézkedések és kényszerű kiadáscsökkentések miatti hatalmas háztartási készpénzbetét-felhalmozás szintén egyszeri esemény volt. Így a 4 negyedik negyedévében véget ért kétéves időszakban a háztartási készpénzbetétek 2019 billió dollárral nőttek, ami az elmúlt évtized trendjét képviseli.
De a Covid utáni monetáris és fiskális ösztönzők bóklászása miatt a készpénzbetétek 4.84 billió dollárral , azaz a korábbi trend 3.3-szorosával emelkedtek 2019 negyedik negyedéve és 2021 negyedik negyedéve között.
Mondani sem kell, hogy ezek a váratlan bevételek jelentősen megnövelték a költekezési kapacitást és ösztönzést, de ez a támpont az „erős” fogyasztó alatt is a semmibe vesz. A jövőben ezek a szokatlan készpénzállományok valójában csökkenni fognak, ahelyett, hogy vadul növekednének, ezáltal újabb csapóajtaként funkcionálva a főutcai gazdaságban.
Háztartási készpénzegyenlegek, 1. első negyedév – 2017. negyedik negyedév
Röviden, mind a Wall Street, mind a főutcai gazdaságokat annyira megviselték és eltorzították a kijárási korlátozások, a Fed pénznyomtatási rohama és Washington ingerszegény palooza-politikája, hogy sok minden „össze fog pattanni”, mivel a Fed kétségbeesett inflációellenes üzemmódba kényszerül.
Ez a gyakorlatban azt jelenti, hogy a jelenlegi gazdasági számok, mint például az SNAP piaci kapitalizációja, a „ma itt van, holnap elmúlt” típusúak. A visszapillantó tükör valójában nem sokban különbözik attól, amit az SNAP részvényesei tegnap megtapasztaltak – egy nagyon nyers ébredéstől.
Újraközölve a szerző oldaláról.
Csatlakozz a beszélgetés
Megjelent egy Creative Commons Nevezd meg! 4.0 Nemzetközi licenc
Újranyomtatáshoz kérjük, állítsa vissza a kanonikus linket az eredetire. Brownstone Institute Cikk és szerző.